Anlage 3 VAG Standardformel zur Berechnung der Solvabilitätskapitalanforderung (SCR)
(Fundstelle: BGBl. I 2015, 558 - 559)
Berechnung der Basissolvabilitätskapitalanforderung (BSCR)
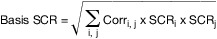
Die in § 100 dargelegte Basissolvabilitätskapitalanforderung wird wie folgt ermittelt:
Quelle: www.gesetze-im-internet.de
wobei SCRi das Risikomodul i und SCRj das Risikomodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj:
SCRNichtleben: Nichtlebensversicherungstechnisches Risikomodul;
SCRLeben: Lebensversicherungstechnisches Risikomodul;
SCRKranken: Krankenversicherungstechnisches Risikomodul;
SCRMarkt: Risikomodul Marktrisiken;
SCRAusfall: Risikomodul Gegenparteiausfall.
Der Faktor „Corr i, j“ steht für die Angaben in Zeile i und Spalte j der folgenden Korrelationsmatrix:
j | Markt | Gegenpartei- ausfall | Lebens- versicherung | Kranken- versicherung | Nicht-Lebens- versicherung |
|---|---|---|---|---|---|
i | |||||
Markt | 1 | 0.25 | 0.25 | 0.25 | 0.25 |
Gegenparteiausfall | 0.25 | 1 | 0.25 | 0.25 | 0.5 |
Lebensversicherung | 0.25 | 0.25 | 1 | 0.25 | 0 |
Krankenversicherung | 0.25 | 0.25 | 0.25 | 1 | 0 |
Nicht-Lebensversicherung | 0.25 | 0.5 | 0 | 0 | 1 |
Berechnung des nichtlebensversicherungstechnischen Risikomoduls
Das in § 101 genannte nichtlebensversicherungstechnische Risikomodul errechnet sich wie folgt:
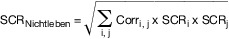
Quelle: www.gesetze-im-internet.de
wobei SCRi das Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj :
SCRNL-Prämien/Rückstellung: Untermodul Nichtlebensversicherungprämien- und ‑reserverisiko;
SCRNL-Katastrophen: Untermodul Nichtlebenskatastrophenrisiko.
Berechnung des lebensversicherungstechnischen Risikomoduls
Das in § 102 genannte lebensversicherungstechnische Risikomodul errechnet sich wie folgt:
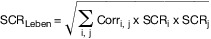
Quelle: www.gesetze-im-internet.de
wobei SCRi das Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj:
SCRSterblichkeit: Untermodul Sterblichkeitsrisiko;
SCRLanglebigkeit: Untermodul Langlebigkeitsrisiko;
SCRInvalidität: Untermodul Invaliditäts-/Morbiditätsrisiko;
SCRLV-Kosten: Untermodul Lebensversicherungskostenrisiko;
SCRRevision: Untermodul Revisionsrisiko;
SCRStorno: Untermodul Stornorisiko;
SCRLV-Katastrophen: Untermodul Lebensversicherungskatastrophenrisiko.
Berechnung des Risikomoduls Marktrisiken
Struktur des Risikomoduls Marktrisiken
Das in § 104 genannte Marktrisikomodul errechnet sich wie folgt:
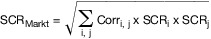
Quelle: www.gesetze-im-internet.de
wobei SCRi das Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRi und SCRj:
SCRZins: Untermodul Zinsänderungsrisiko;
SCRAktien: Untermodul Aktienrisiko;
SCRImmobilien: Untermodul Immobilienrisiko;
SCRSpread: Untermodul Spread-Risiko;
SCRKonzentration: Untermodul Marktrisikokonzentrationen;
SCRWechselkurs: Untermodul Wechselkursrisiko.
